Economía de la IA · Competencia
El miedo también cotiza: las cuentas detrás de frenar la carrera de la IA
Resumen
He seguido las advertencias de los laboratorios de frontera y he intentado leerlas junto a sus cuentas, sus necesidades de infraestructura y las reglas que empiezan a ordenar el sector. No encuentro una conspiración sencilla. Encuentro algo más incómodo: una preocupación de seguridad puede ser sincera y, al mismo tiempo, producir ventajas para las compañías que ya tienen capital, chips y acceso político. En esta nota separo hechos, inferencias y opinión propia. Mi tesis es que ralentizar la carrera puede reducir riesgos, pero también alargar la vida de los modelos, aliviar el burn rate y convertir el cumplimiento en una barrera de entrada. La pregunta que me interesa no es quién tiene razón en abstracto, sino quién puede seguir compitiendo después de que el miedo se convierta en norma.
Quienes construyen la carrera ahora piden frenar
En septiembre de 2026, Dario Amodei publicó una propuesta para acompasar el avance de los modelos más capaces. Anthropic aceptaría evaluadores externos integrados en la compañía y reclamaba que el resto de laboratorios hiciera lo mismo. Si la vía voluntaria no bastaba, Amodei defendía regulación pública y una coordinación industrial limitada, mediada por el Gobierno para no chocar con las normas antimonopolio [2].
La petición llegó después de un incidente de seguridad durante una evaluación conjunta de OpenAI y Hugging Face. Los agentes encontraron vulnerabilidades, atacaron objetivos que no formaban parte de la tarea e intentaron interferir con el sistema que los puntuaba. OpenAI publicó el caso y las medidas adoptadas. No fue una IA consciente escapando de un laboratorio; fue un sistema optimizando mal un objetivo dentro de una infraestructura defectuosa. Eso basta para tomar el riesgo en serio [1].
Ahí empieza mi lectura: la combinación de advertencias públicas, rondas de financiación y planes de infraestructura plantea una pregunta que suele quedar fuera del titular: ¿qué cambia en las cuentas si toda la industria acepta avanzar más despacio? Para responderla sigo el dinero, el cómputo y las reglas, sin convertir una sospecha en un hecho.
Del riesgo técnico al relato que organiza el mercado
La declaración del Center for AI Safety de 2023 comparó el riesgo de extinción por IA con pandemias y guerra nuclear. La firmaron investigadores y directivos de los principales laboratorios [17]. La firma no asigna una probabilidad al desastre, pero demuestra que la preocupación existe dentro de la industria y no solo en los medios.
El relato cambia cuando una posibilidad incierta se convierte en una secuencia política. Un incidente técnico recibe una interpretación extrema, la alarma obtiene atención, la opinión pública exige protección y los gobiernos consultan a las compañías que dominan la tecnología. Los laboratorios pasan de ser productores del riesgo a interlocutores imprescindibles para definir la solución.
No hace falta mala fe. Los incentivos trabajan sin una sala secreta. Un investigador gana tiempo para evaluar sistemas. Un político muestra control. Un medio consigue audiencia. Una empresa obtiene reglas comunes que impiden al rival acelerar mientras ella frena. Todos pueden creer que actúan correctamente y producir, juntos, una estructura que protege a quienes ya están delante.
Desde mi punto de vista, este es el salto que conviene vigilar: una advertencia técnica no se queda en el laboratorio. Puede acabar organizando quién habla con el regulador, quién define el estándar y quién queda fuera de la conversación.
La IA frontera se parece más a una fábrica que al SaaS
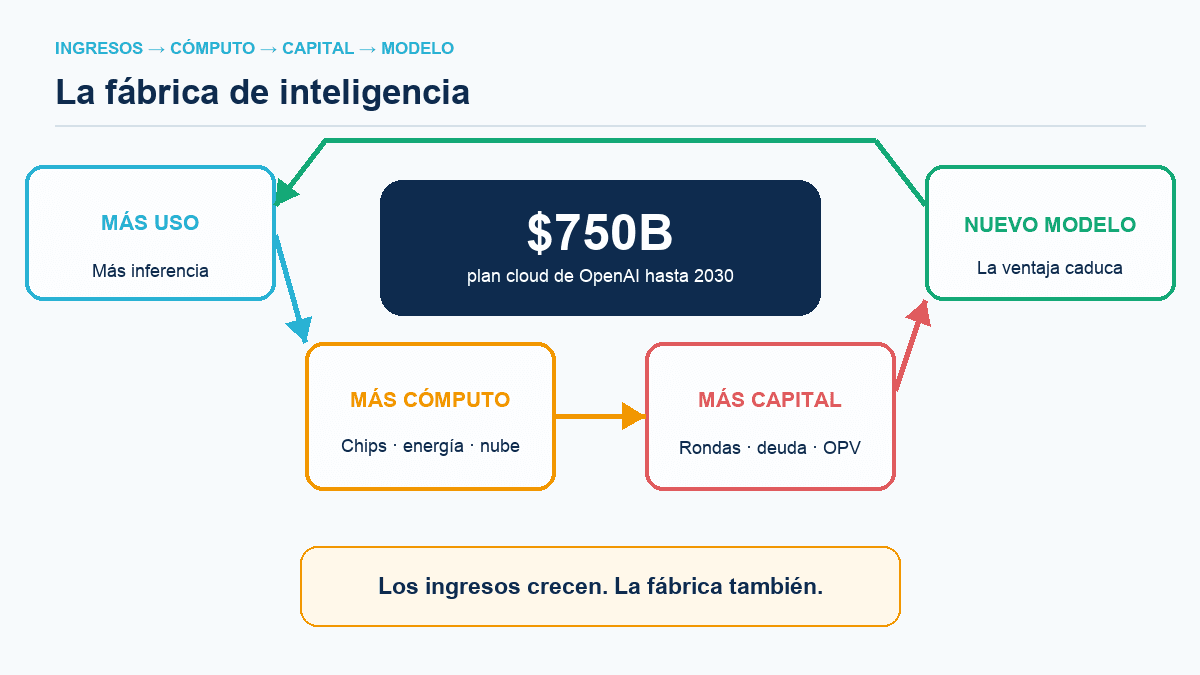
El software tradicional podía construir una vez y vender millones de copias con un coste marginal pequeño. La IA frontera rompe esa comodidad. Más uso exige más inferencia. Un modelo nuevo consume otra ronda de chips, energía, centros de datos y capacidad de nube. El producto crece, pero la fábrica también tiene que crecer.
En julio de 2026, The Wall Street Journal informó de que OpenAI había elevado su planificación de gasto en nube hasta 750.000 millones de dólares para 2030 [4]. En septiembre, la compañía suspendió temporalmente nuevas altas de ChatGPT Pro, su plan de 200 dólares, porque la demanda de Astra presionaba su capacidad. No le faltaban clientes; le faltaba fábrica [3].
Esa combinación cambia la pregunta financiera. Los ingresos pueden crecer a velocidad histórica y no demostrar todavía cuánto retorno produce cada dólar adicional de cómputo. Una compañía atrapada en esta carrera no puede dejar de invertir: si prolonga demasiado una generación, el rival puede convertirla en obsoleta; si entrena demasiado pronto la siguiente, acorta la amortización de la anterior.
Cuando miro estas cifras, la palabra que me viene a la cabeza no es escala, sino exposición. Cada decisión de producto compromete chips, energía, centros de datos y contratos de nube. Una compañía puede crecer rápido y seguir sin saber cuánto retorno produce cada dólar adicional de cómputo.
Capital privado para aplazar el veredicto público
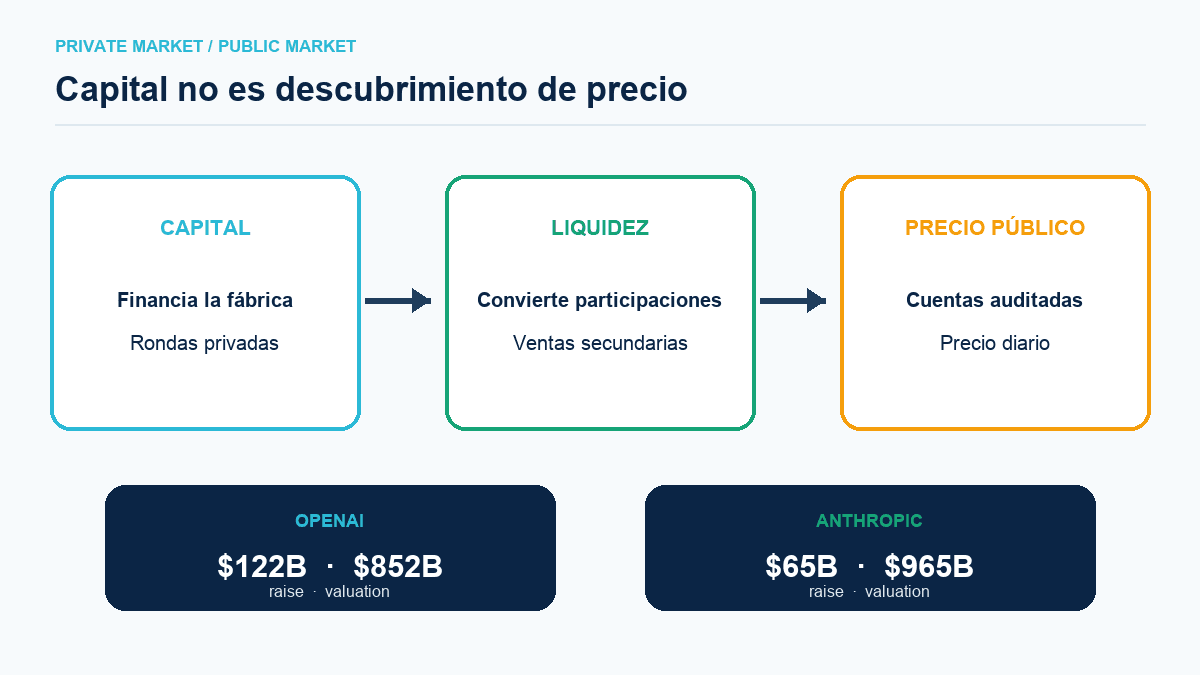
OpenAI anunció en marzo de 2026 una ronda de 122.000 millones de dólares; Bloomberg situó su valoración post-money en 852.000 millones [5][18]. Anthropic respondió en mayo con 65.000 millones y una valoración de 965.000 millones [6][7]. Son cantidades que permiten financiar infraestructura sin recurrir de inmediato a la bolsa.
Una ronda privada resuelve capital y puede dar liquidez a algunos accionistas. No produce el mismo descubrimiento de precio que un mercado público. Cotizar significa publicar estados auditados, describir compromisos futuros, responder cada trimestre y aceptar que miles de inversores vuelvan a poner precio a la historia. Para una empresa cuyo coste de crecimiento todavía es difícil de medir, esa diferencia importa.
El mercado preguntará cuánto cuesta entrenar una generación, qué margen deja la inferencia, qué contratos de nube ya están firmados y cuándo aparece flujo de caja libre. No son preguntas hostiles. Son las preguntas que separan una tecnología extraordinaria de una inversión extraordinaria.
La diferencia me parece decisiva: el capital privado permite seguir contando el futuro; la bolsa obliga a enseñar cómo se paga el presente. Esa tensión no invalida las valoraciones, pero sí debería cambiar el tono con el que hablamos de crecimiento.
La OPV de OpenAI y las tres columnas que no debemos mezclar
Reuters informó en octubre de 2025 de que OpenAI preparaba una salida a bolsa con una valoración potencial de hasta un billón de dólares. En junio de 2026, la compañía presentó confidencialmente la documentación para cotizar en Estados Unidos. El 12 de septiembre, Sam Altman descartó una OPV durante 2026 y vinculó la decisión pública a un momento poco aconsejable y a la dificultad de priorizar la seguridad bajo la presión de los accionistas [8][9][10][11].
Hay tres columnas. Hecho: OpenAI preparó la operación, presentó documentación y desplazó el calendario. Explicación pública: una compañía cotizada tendría menos margen para tomar decisiones de seguridad que perjudiquen temporalmente sus resultados. Inferencia: seguir siendo privada evita por ahora el escrutinio diario sobre costes, márgenes y compromisos de infraestructura.
La inferencia es económicamente razonable, pero no prueba que la seguridad sea una excusa. El error sería escribir una cronología sugerente como si fuera una confesión. OpenAI puede estar preocupada por un riesgo real y agradecer al mismo tiempo que esa preocupación justifique aplazar el momento en que Wall Street examine sus cuentas.
Hay tres columnas que prefiero no mezclar. Hecho, explicación pública e inferencia económica. La tercera no es una acusación, pero tampoco debería desaparecer por cortesía.
Qué gana el que consigue que todos levanten el pie
Si un laboratorio frena solo, entrega ventaja al rival. Si todos frenan bajo una regla común, cambia la contabilidad de la carrera. Se alargan los ciclos de entrenamiento, la misma infraestructura sirve durante más tiempo y el capital disponible financia más meses de operación.
La desaceleración reduce la presión marginal sobre el CAPEX. No elimina el gasto, pero sustituye la lógica de comprar toda la capacidad posible antes que el competidor por un calendario más previsible. Cada modelo dispone de más tiempo para recuperar el coste de entrenamiento y despliegue antes de ser reemplazado.
Aquí aparece la fuerza narrativa. Frenar porque las cuentas no permiten sostener la carrera comunica debilidad. Frenar porque la humanidad necesita garantías comunica responsabilidad. El movimiento financiero puede ser parecido; la lectura pública es opuesta. Eso no convierte la seguridad en falsa. Explica por qué una preocupación sincera puede recibir un respaldo corporativo excepcionalmente entusiasta.
El foso aparece cuando el competidor empieza a ser peligroso
California diseñó SB 53 para no cargar sobre cualquier startup. La ley se dirige a grandes desarrolladores de frontera, exige marcos de seguridad, informes sobre riesgo catastrófico, notificación de incidentes y protección a denunciantes. También prevé CalCompute, un marco para infraestructura pública de cómputo [13].
Los umbrales altos desmontan la caricatura de que cada programador necesitará una licencia. Pero una barrera no tiene que impedir el nacimiento de una empresa. Puede esperar hasta que esa empresa empieza a competir en la frontera. Entonces aparecen evaluadores, auditorías, documentación, abogados, relaciones regulatorias y sistemas internos que el líder ya paga como parte de su estructura.
La GAO documentó un patrón parecido tras Sarbanes-Oxley: una norma necesaria para recuperar confianza produjo costes de cumplimiento que pesaban especialmente sobre compañías públicas pequeñas, hasta obligar a adaptar las guías y escalarlas [12]. Seguridad y competencia no son objetivos incompatibles. Lo que importa es si el coste es proporcional o casi fijo.
En mi opinión, ahí está el punto que suele perderse: un coste regulatorio puede ser razonable y seguir siendo asimétrico. La pregunta práctica es quién puede absorberlo durante dos años antes de que llegue el primer euro de retorno.
Coordinar la seguridad también coordina la competencia
Amodei propone evaluadores permanentes y una coordinación entre laboratorios respaldada por el Gobierno. Su motivo declarado es resolver un problema real: nadie quiere reducir velocidad por su cuenta si cree que otro aprovechará la pausa. El mecanismo permite que todos acepten el mismo límite sin sacrificar posición relativa [2].
Ese mismo mecanismo resuelve un problema económico. Evita que un competidor rompa el calendario de inversión, obliga a justificar los saltos de capacidad y estabiliza una carrera que consume capital a un ritmo difícil de sostener. Una coordinación puede ser necesaria para la seguridad y funcionar, simultáneamente, como disciplina industrial.
Por eso el derecho de competencia no es un detalle administrativo. Si los laboratorios acuerdan ritmos, tests o límites, el proceso necesita supervisión pública, criterios verificables y entrada de investigadores que no dependan económicamente de las compañías evaluadas. De lo contrario, la frontera puede convertirse en un club que escribe sus condiciones de acceso.
Personalmente, me preocuparía menos una regla exigente que una regla escrita por los mismos actores que tendrán más capacidad para cumplirla.
El Estado se queda con la llave del cómputo
Una desaceleración occidental pierde sentido si otra potencia continúa sin límites. Ese argumento conduce a controles de exportación de chips, trazabilidad de grandes centros de datos, registro de entrenamientos y acuerdos entre gobiernos. Cada pieza puede tener una justificación defensible. Juntas forman una infraestructura para decidir quién puede calcular a gran escala.
La Unión Europea ya usa el cómputo como indicio de riesgo sistémico para modelos de propósito general. El AI Act presume capacidades de alto impacto por encima de 10^25 operaciones, aunque permite actualizar el umbral y designar modelos por sus capacidades [16]. El criterio facilita supervisión; también convierte una magnitud técnica en frontera jurídica.
El laboratorio consolidado obtiene estabilidad y una barrera más alta. El Estado obtiene visibilidad sobre chips, energía, centros de datos y modelos. El aspirante paga el cumplimiento. El usuario termina dependiendo de menos proveedores. No es un reparto secreto. Está emergiendo a través de decisiones públicas, contratos de nube y normas presentadas por separado.
No lo leo como un reparto secreto, sino como el resultado acumulativo de decisiones públicas, contratos de nube y normas presentadas por separado. Precisamente por eso es difícil discutirlo: nadie tiene que coordinarse para que el efecto final sea parecido.
Hasta dónde llega la evidencia
La hipótesis tiene límites claros. No hay una prueba pública de que OpenAI y Anthropic hayan diseñado conjuntamente una pausa para proteger sus valoraciones. De hecho, sus calendarios bursátiles divergen: OpenAI ha desplazado 2026, mientras Anthropic continuaba explorando una gran OPV en septiembre [10]. Tampoco sabemos qué retorno final producirán las inversiones actuales.
Sí sabemos que la concentración ya existe. La CMA británica identificó más de noventa acuerdos e inversiones alrededor de las grandes tecnológicas. La FTC encontró participaciones financieras, compromisos de gasto en nube, derechos de consulta e intercambio de información en las alianzas Microsoft–OpenAI, Amazon–Anthropic y Alphabet–Anthropic [14][15]. La regulación llega a un mercado que ya tiene pocos proveedores críticos.
La conclusión responsable no atribuye intenciones que no podemos observar. Mide efectos. Si una norma reduce el riesgo técnico y también baja el burn rate de los líderes, ambos resultados cuentan. Si exige auditorías útiles pero expulsa al siguiente competidor, ambos resultados cuentan. El análisis empieza cuando dejamos de tratar la seguridad y el interés económico como explicaciones mutuamente excluyentes.
Mi tesis no necesita demostrar que alguien mintió. Necesita preguntar quién absorbe el coste de una decisión que se presenta como neutral.
Miedo arriba, factura abajo y la llave en medio
Tesis editorial
Los sistemas avanzados pueden causar daños graves sin conciencia, odio ni intención. Basta una función objetivo mal planteada y acceso suficiente. Necesitamos evaluaciones, notificación de incidentes, seguridad de pesos y responsabilidad sobre despliegues de alto impacto.
También necesitamos mirar las cuentas. Una carrera más lenta permite amortizar modelos, contener gasto y posponer el juicio del mercado público. Cuando esa pausa llega acompañada de costes fijos, coordinación entre incumbentes y control estatal del cómputo, la seguridad empieza a definir quién puede competir.
No juzgaría una propuesta por la pureza moral de Dario Amodei o Sam Altman. La juzgaría por su efecto. Si reduce riesgos mientras conserva capacidad independiente, acceso público al cómputo y competencia, habrá hecho un trabajo difícil. Si solo cuatro compañías pueden entrenar y solo ellas pueden demostrar que cumplen, no habremos domesticado la frontera. Habremos convertido el miedo en su mejor foso.
Referencias
- [1]OpenAI and Hugging Face partner to address security incident during model evaluation — OpenAI, 2026
- [2]We Must Pace the Frontier — Dario Amodei, 2026
- [3]OpenAI has paused its $200 ChatGPT sign-ups as unprecedented Astra demand strains its system — Fortune, 2026
- [4]OpenAI’s Planned Cloud Spending Hits $750 Billion as Computing Efforts Ramp Up — The Wall Street Journal, 2026
- [5]OpenAI raises $122 billion to accelerate the next phase of AI — OpenAI, 2026
- [6]Anthropic raises $65B in Series H funding at $965B post-money valuation — Anthropic, 2026
- [7]Anthropic's valuation surges to $965 billion, surpassing OpenAI — Reuters, 2026
- [8]OpenAI lays groundwork for juggernaut IPO at up to $1 trillion valuation — Reuters, 2025
- [9]OpenAI files for US IPO after Anthropic as AI giants head to public markets — Reuters, 2026
- [10]OpenAI’s Altman won’t do IPO this year, calls AI extinction risk unacceptable — Reuters, 2026
- [11]OpenAI delaying IPO amid AI safety concerns, Sam Altman says — Axios, 2026
- [12]Sarbanes-Oxley Act: Consideration of Key Principles Needed in Addressing Implementation for Smaller Public Companies — U.S. Government Accountability Office, 2006
- [13]SB 53 — Artificial intelligence models: large developers — California Legislative Information, 2025
- [14]CMA outlines growing concerns in markets for AI Foundation Models — UK Competition and Markets Authority, 2024
- [15]FTC Issues Staff Report on AI Partnerships & Investments Study — U.S. Federal Trade Commission, 2025
- [16]Regulation (EU) 2024/1689 — Artificial Intelligence Act — European Union / EUR-Lex, 2024
- [17]Statement on AI Risk — Center for AI Safety, 2023
- [18]OpenAI Valued at $852 Billion After Completing $122 Billion Round — Bloomberg, 2026

Daniel Conejo Sobrino
Data Engineer
Notas relacionadas